Você abriu o cupom do mercado ou uma nota de serviço em 2026 e encontrou duas siglas novas: CBS e IBS. Se a dúvida foi "vou pagar mais imposto agora?", você não está sozinho. A resposta curta é: ainda não. A resposta longa é este guia, que mostra o que muda de 2026 a 2033 para você, para a sua empresa e para quem é MEI ou está no Simples.
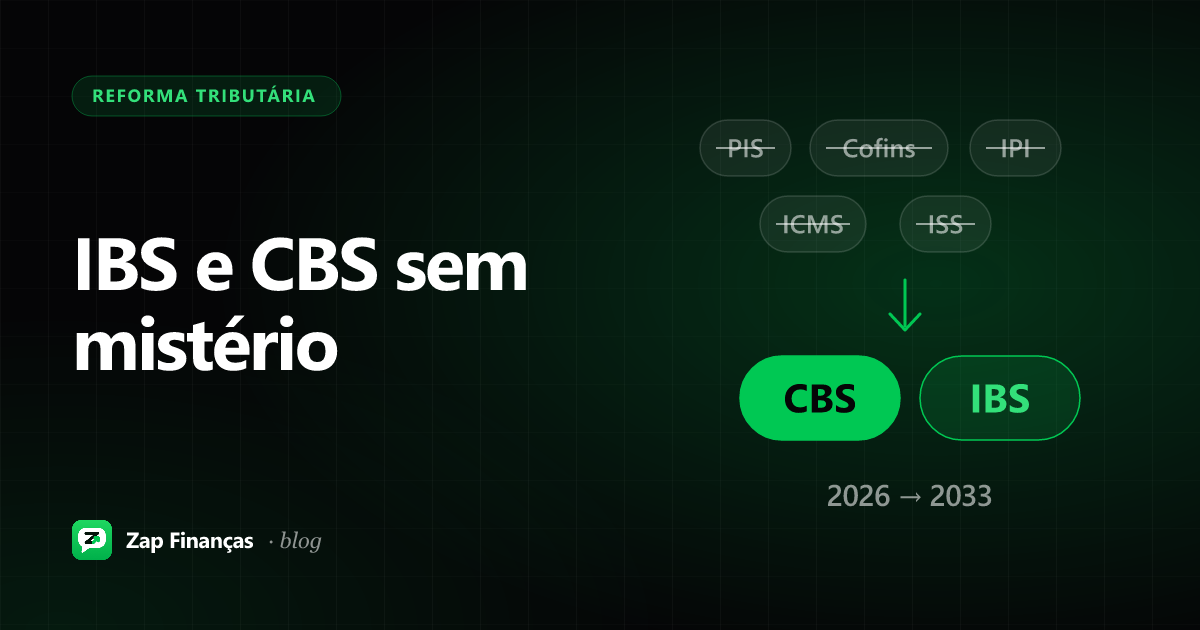
Em resumo: IBS e CBS são os novos tributos sobre o consumo criados pela reforma tributária (Emenda Constitucional 132/2023 e Lei Complementar 214/2025). Em 2026 eles aparecem nas notas só como teste. Em 2027 a CBS passa a ser cobrada e o PIS e a Cofins acabam; de 2029 a 2032 o ICMS e o ISS diminuem, até serem extintos em 2033.
O que são IBS e CBS
A reforma troca cinco tributos sobre o consumo por um modelo chamado de IVA dual. IVA é "imposto sobre valor agregado": cada empresa paga imposto só sobre o valor que acrescentou, porque desconta o que já veio embutido nas compras. "Dual" porque são dois tributos com as mesmas regras:
- CBS (Contribuição sobre Bens e Serviços): federal. Substitui o PIS e a Cofins.
- IBS (Imposto sobre Bens e Serviços): dividido entre estados e municípios. Substitui o ICMS (estadual) e o ISS (municipal).
- Imposto Seletivo: federal, cobrado sobre produtos prejudiciais à saúde ou ao meio ambiente, como cigarro e bebidas alcoólicas. Começa em 2027.
O IPI também sai de cena: a partir de 2027, as alíquotas vão a zero, com exceção dos produtos que têm industrialização incentivada na Zona Franca de Manaus.
Três ideias resumem o novo modelo:
- Crédito amplo. A empresa desconta o IBS e a CBS pagos em praticamente tudo o que compra para a atividade. Acaba boa parte do "imposto em cascata".
- Cobrança no destino. O imposto vai para o estado e o município onde está quem consome, e não para onde está quem vende.
- Imposto "por fora". O tributo deixa de entrar na própria base de cálculo. Fica mais fácil ver, na nota, quanto do preço é imposto.
O cronograma da transição
A mudança é gradual de propósito: dá tempo para empresas, sistemas e governos se adaptarem. Este é o calendário previsto na Constituição e na Lei Complementar 214/2025:
| Ano | CBS (federal) | IBS (estados e municípios) | Tributos antigos |
|---|---|---|---|
| 2026 | 0,9% de teste | 0,1% de teste | Tudo continua como antes |
| 2027 | Cobrança efetiva, com 0,1 ponto a menos | 0,1% (0,05% estadual + 0,05% municipal) | PIS e Cofins extintos; IPI zerado (exceto Zona Franca); Imposto Seletivo começa |
| 2028 | Cobrança efetiva, com 0,1 ponto a menos | 0,1% | ICMS e ISS seguem integrais |
| 2029 | Integral | Começa a subir | ICMS e ISS reduzidos em 10% |
| 2030 | Integral | Sobe | ICMS e ISS reduzidos em 20% |
| 2031 | Integral | Sobe | ICMS e ISS reduzidos em 30% |
| 2032 | Integral | Sobe | ICMS e ISS reduzidos em 40% |
| 2033 | Integral | Integral | ICMS e ISS extintos |
2026: o ano de teste
Desde janeiro, notas fiscais eletrônicas (NF-e, NFC-e e NFS-e, entre outras) trazem campos de CBS a 0,9% e IBS a 0,1%. O valor pode ser compensado com o PIS e a Cofins, e a Receita Federal e o Comitê Gestor do IBS definiram que quem cumpre as obrigações de informar os dados fica dispensado de recolher esses valores em 2026. Ou seja: o objetivo é testar sistemas, não arrecadar.
A Receita também informou que não haveria multa pela falta dos novos campos durante um período de adaptação, contado a partir da publicação do regulamento. Mesmo assim, preencher certo desde já evita dor de cabeça.
Empresas do Simples Nacional e o MEI ficaram fora do teste de 2026. Para elas, as regras de IBS e CBS começam a produzir efeitos em 1º de janeiro de 2027.
2027: a CBS vale de verdade
Em 2027 a CBS passa a ser cobrada e o PIS e a Cofins deixam de existir. A alíquota de referência ainda está sendo definida: em 28 de outubro de 2026, o Tribunal de Contas da União calculou 11,3% para a CBS de 2027. Cabe ao Senado fixar o número por resolução até dezembro; se não o fizer, vale o cálculo do TCU a partir de 1º de janeiro de 2027. Em 2027 e 2028, a CBS fica 0,1 ponto percentual abaixo da referência, para compensar o IBS de teste.
A alíquota total do IBS ainda não está definida, porque depende de estados e municípios. Desconfie de quem promete um número fechado para a soma dos dois.
2029 a 2033: a troca do ICMS e do ISS
A partir de 2029, o ICMS e o ISS diminuem 10% por ano, até 40% de redução em 2032, enquanto o IBS ocupa esse espaço. Em 2033 o ICMS e o ISS são extintos e o novo modelo passa a valer por inteiro.
O que muda para você, pessoa física
Na prática, você não vai "pagar o IBS" no caixa. O imposto continua embutido no preço, como hoje. O que muda:
- Transparência. Como o imposto é "por fora", a nota tende a mostrar com mais clareza quanto do preço é tributo.
- Cesta básica. A lei prevê alíquota zero para itens como arroz, feijão, leite, ovos, café, pão comum, frutas, legumes e verduras.
- Cashback. Famílias inscritas no CadÚnico com renda de até meio salário mínimo por pessoa terão parte do imposto devolvida, em percentuais definidos na lei. A devolução acompanha a entrada de cada tributo, a começar pela CBS.
- Preços. Alguns produtos e serviços podem ficar mais baratos, outros mais caros, porque a carga se redistribui entre setores. Não existe uma regra única.
Se você está organizando o orçamento da casa, o mais útil é acompanhar onde o seu dinheiro vai mês a mês. Assim, se algum preço mudar com a reforma, você percebe logo.
O que muda para empresas
Para quem vende, a reforma mexe em quatro frentes:
- Notas fiscais. Os sistemas de emissão precisam de novos campos e da classificação certa de cada produto ou serviço. Para quem presta serviço, isso passa pela NFS-e no padrão nacional.
- Créditos. Vale guardar e conferir as notas de compra, porque elas viram desconto no imposto a pagar.
- Preço. Com o imposto "por fora", é preciso revisar como o preço é montado, principalmente em contratos longos que atravessam 2027.
- Caixa. O recolhimento pode passar a acontecer no momento do pagamento, pelo chamado split payment, que começa de forma gradual e opcional.
Um exemplo de como o crédito funciona
Imagine, só como exemplo com números redondos e uma alíquota fictícia de 10%:
- Sua empresa compra R$ 1.000 em insumos, com R$ 100 de IBS e CBS na nota.
- Depois vende o produto por R$ 2.000, com R$ 200 de IBS e CBS.
- Você não recolhe R$ 200: desconta os R$ 100 que já vieram na compra e paga R$ 100.
O imposto incide só sobre o valor que você acrescentou. Por isso a nota de compra correta passa a valer dinheiro.
E o MEI e o Simples Nacional?
O Simples Nacional continua existindo. A partir de 2027, o IBS e a CBS passam a fazer parte do DAS, no lugar das parcelas de PIS, Cofins, ICMS e ISS. A grande novidade é uma escolha: a empresa do Simples pode recolher IBS e CBS dentro do DAS ou por fora, pelo regime regular, o que permite gerar crédito integral para clientes empresas. Explicamos essa decisão em detalhes em Simples Nacional: IBS e CBS dentro ou fora do DAS.
O MEI continua pagando valores fixos por mês no DAS. Segundo o Sebrae, o modelo do MEI não muda. Um ponto em debate é a nota fiscal: entidades contábeis e o Sebrae apontam que a LC 214/2025 alterou as regras e que, a partir de 2027, o MEI deve emitir documento fiscal também para clientes pessoa física. Há projeto no Congresso para manter a dispensa, então confirme com o seu contador antes de mudar a rotina. Para não perder o prazo da guia, veja como gerar e pagar o DAS do MEI.
Checklist para os próximos meses
- Atualize o emissor de notas e confira se os campos de IBS e CBS estão saindo certos.
- Revise os cadastros de produtos e serviços com o contador (códigos e classificação).
- Guarde as notas de compra em um lugar só. Elas viram crédito.
- Revise preços e contratos que vão além de 2027.
- Acompanhe o caixa com mais atenção a partir de 2027, quando a CBS passa a ser cobrada.
- Se você é do Simples, decida com o contador se fica no DAS ou recolhe por fora, nas janelas de opção.
Como o Zap Finanças ajuda
Pelo WhatsApp, você registra receitas e gastos por texto, áudio ou foto, e acompanha fluxo de caixa e DRE no painel. Quem presta serviço pode emitir nota fiscal de serviço no padrão nacional pelo próprio WhatsApp, com estimativa de IBS e CBS na nota (o recurso está sendo liberado aos poucos). Os documentos ficam organizados para enviar ao contador.
Fontes
- Receita Federal e Comitê Gestor do IBS: regras de obrigações acessórias para o início de 2026
- Planalto: publicado o decreto que regulamenta a CBS (abril de 2026)
- Agência Senado: TCU calcula alíquota da CBS em 11,3% para 2027
- Secretaria de Economia do DF: cronograma da reforma tributária
- Agência Câmara: reforma tributária começa fase de transição com testes em 2026
- Agência Sebrae: como o MEI será afetado pela reforma tributária
Conteúdo informativo, atualizado em 03/11/2026. Regras tributárias mudam: confirme os detalhes com o seu contador.
Perguntas frequentes
O que é CBS?
A CBS é a Contribuição sobre Bens e Serviços, um tributo federal que substitui o PIS e a Cofins. Em 2026 ela aparece nas notas só como teste; a cobrança de verdade começa em 2027.
O que é IBS?
O IBS é o Imposto sobre Bens e Serviços, dividido entre estados e municípios. Ele vai substituir aos poucos o ICMS e o ISS, que diminuem de 2029 a 2032 e deixam de existir em 2033.
Quem paga IBS e CBS?
Quem recolhe são as empresas, mas o custo entra no preço e chega ao consumidor. A diferença é que, ao longo da cadeia, cada empresa desconta o imposto que já veio embutido nas suas compras.
Eu já pago IBS e CBS em 2026?
Em 2026 as notas mostram CBS de 0,9% e IBS de 0,1%, mas é um ano de teste. Quem cumpre as obrigações de informar os dados fica dispensado de recolher esses valores.
O MEI vai pagar IBS e CBS?
O MEI continua no regime de valores fixos mensais. A reforma muda detalhes, como as regras de nota fiscal, então vale acompanhar com o contador.
Quando o ICMS e o ISS acabam?
Pela Emenda Constitucional 132, ICMS e ISS diminuem gradualmente de 2029 a 2032 e são extintos em 2033, quando o novo modelo passa a valer por inteiro.